Buchhaltung & Finanzen
Belegchaos im Büro: Wie kleine Unternehmen Papierbelege GoBD-konform digitalisieren
Quittungen im Handschuhfach, Rechnungen im E-Mail-Postfach, Lieferscheine im Ablagekorb: In vielen kleinen Betrieben beginnt die Buchhaltung mit einer Suche. Das kostet Zeit, verzögert die Umsatzsteuer-Voranmeldung und wird bei einer Betriebsprüfung zum Risiko. Dieser Artikel zeigt, warum das Belegchaos entsteht, was die GoBD verlangen und wie Sie mit einem klaren Ablauf und passender Software dauerhaft Ordnung schaffen.
- Lesezeit
- 9 Min.
Inhalt
Das Wichtigste in Kürze
- Problem: Belege kommen über viele Kanäle an und landen an verschiedenen Orten. Fehlende Belege verzögern Buchhaltung und Steuermeldungen.
- Pflicht: Nach den GoBD müssen Buchungen vollständig, zeitgerecht, geordnet und unveränderbar sein. Kassenvorgänge werden täglich erfasst, andere Vorgänge nach IHK-Darstellung innerhalb von zehn Tagen.
- Erlaubt: Belege dürfen fotografiert oder gescannt werden. Das Original darf entfallen, wenn die Umwandlung dokumentiert und nichts verändert wird.
- Lösung: Ein fester Eingangskanal, tägliche Erfassung und eine Software mit Belegerkennung und revisionssicherer Ablage.
Woher das Belegchaos kommt
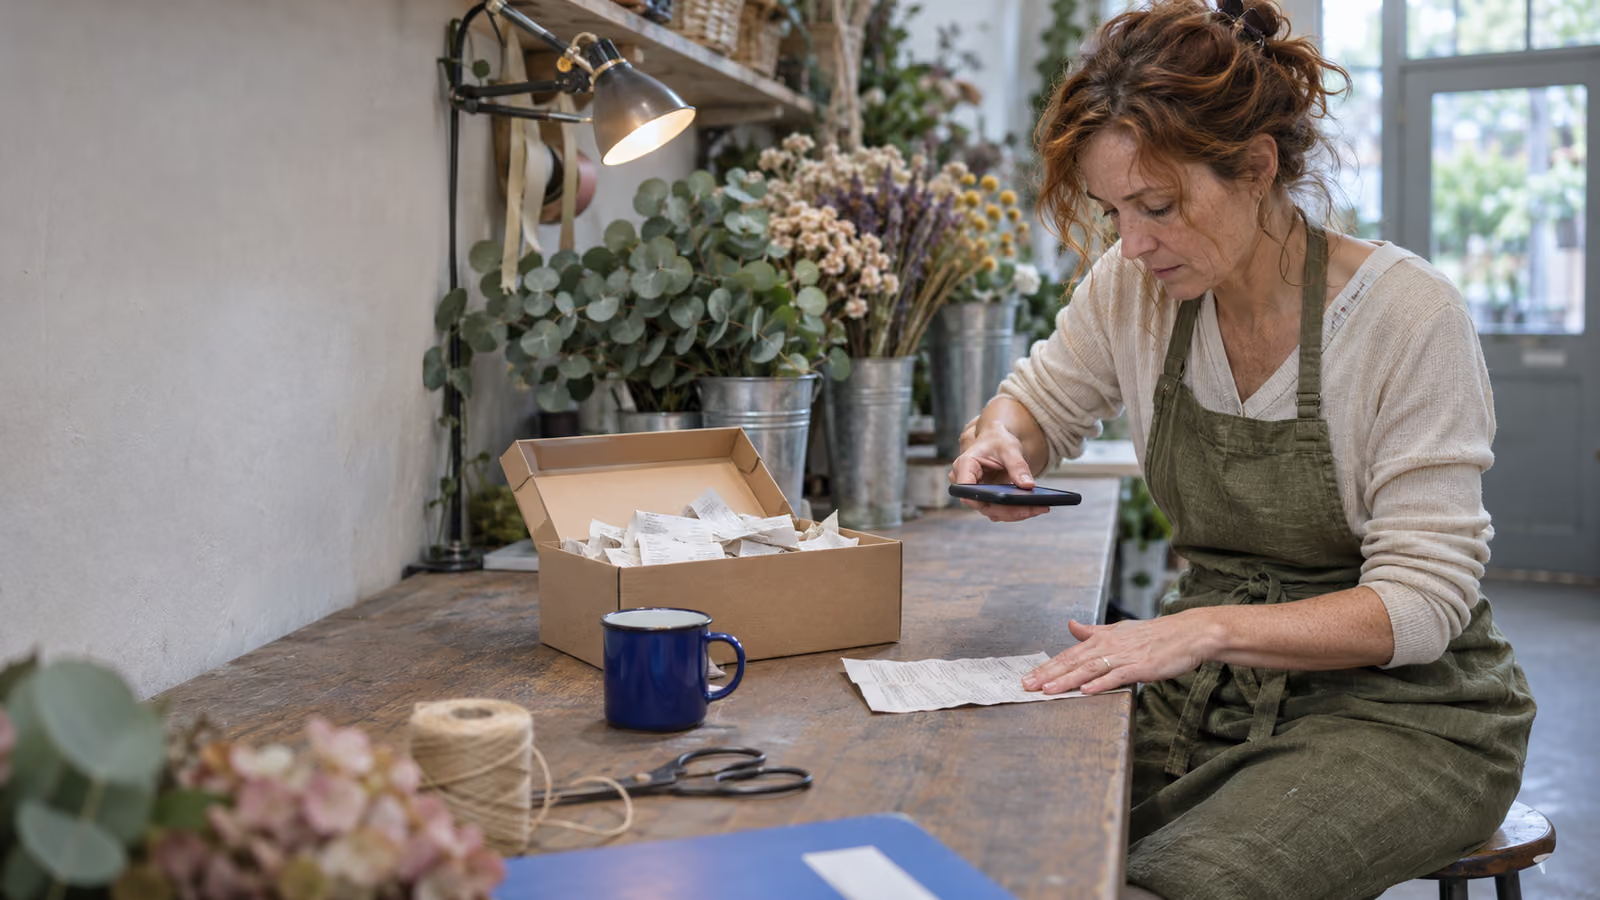
Belegchaos entsteht selten aus Nachlässigkeit, sondern aus Vielfalt. Ein typischer Handwerksbetrieb erhält Rechnungen per Post, als PDF per E-Mail, als E-Rechnung über ein Lieferantenportal und als Tankquittung aus der Hosentasche. Jede Person im Betrieb sammelt anders. Am Monatsende fehlen Belege, Zahlungen lassen sich nicht zuordnen und die Umsatzsteuer-Voranmeldung wird zur Feuerwehrübung.
Die Folgen sind konkret: Das Steuerbüro fragt nach, Vorsteuer kann ohne ordnungsgemäße Rechnung gefährdet sein, und bei einer Betriebsprüfung fällt eine lückenhafte Ablage auf. Hinzu kommt der Zeitverlust, der sich jeden Monat wiederholt.
Was die GoBD verlangen
Die GoBD sind die Grundsätze der Finanzverwaltung zur ordnungsmäßigen Führung und Aufbewahrung von Büchern in elektronischer Form. Sie gelten grundsätzlich für alle Unternehmen, die zur Buchführung verpflichtet sind, unabhängig von Größe und Rechtsform. [10] Ausführlich erklären wir die Regeln im Ratgeber GoBD einfach erklärt.
Grundsatz | Was er für Belege bedeutet |
|---|---|
Vollständigkeit | Jeder Geschäftsvorfall braucht einen Beleg, auch Bareinnahmen |
Zeitgerechtheit | Kasse täglich, andere Vorgänge nach IHK-Darstellung innerhalb von zehn Tagen |
Ordnung | Belege müssen auffindbar und Buchungen zuordenbar sein |
Unveränderbarkeit | Digitale Belege dürfen nicht unbemerkt geändert oder gelöscht werden |
Quelle: [10][11]. Wichtig für die Praxis: Elektronische Daten dürfen vor Ablauf der Aufbewahrungsfrist nicht gelöscht werden, und eine ausschließlich ausgedruckte Aufbewahrung ist unzulässig. [11]
Scannen und fotografieren ist erlaubt
Viele Betriebe heben Papier aus Unsicherheit doppelt auf. Das ist meist unnötig. Haufe nennt das Abfotografieren von Belegen mit dem Smartphone ausdrücklich als zulässig. Die Originalfassung darf entfallen, wenn keine bildliche oder inhaltliche Veränderung erfolgt, keine aufbewahrungspflichtigen Informationen verloren gehen, die Umwandlung dokumentiert ist und die maschinelle Auswertbarkeit erhalten bleibt. [11] Vermeiden Sie Formate, die eine Auswertung unmöglich machen, etwa Scans ohne Texterkennung. [10]
Der Ablauf, der Ordnung schafft
- Ein Eingangskanal: Eine zentrale E-Mail-Adresse für Rechnungen und ein fester Ablagekorb für Papier. Lieferanten erhalten die Adresse schriftlich.
- Sofort erfassen: Papierbelege werden noch am selben Tag fotografiert oder gescannt, Kassenbelege täglich.
- Automatisch auslesen: Die Software erkennt Lieferant, Datum, Betrag und Steuersatz und schlägt eine Buchung vor.
- Mit der Bank abgleichen: Zahlungen werden den Belegen zugeordnet. Offene Belege fallen sofort auf.
- Revisionssicher ablegen: Das Original der E-Rechnung und das Bild des Papierbelegs bleiben unverändert gespeichert.
- An das Steuerbüro übergeben: Per Export, etwa im DATEV-Format, statt per Pendelordner.
Welche Software hilft
Die folgenden Lösungen bieten laut Anbieter eine digitale Belegerfassung. Preise regulär pro Monat zzgl. MwSt.
Software (Tarif) | Preis | Belege laut Anbieter |
|---|---|---|
Sage Active Essentials | 49 € | Belege als Bild, PDF oder E-Rechnung per Drag and Drop hochladen; Daten werden automatisch erkannt; Bankkontenabgleich; DATEV-Format-Export [4] |
sevdesk Buchhaltung | 25,90 € | KI-gestützte Belegerfassung, Anbindung an über 4.000 Banken, Kassenbuch [6] |
Lexware Office S | 7,90 € | Belegerfassung und -archiv als eigene Einstiegsversion [5] |
Wer nur Belege sammelt und die Buchhaltung beim Steuerbüro lässt, kommt mit einer Einstiegsversion aus. Wer selbst bucht, braucht einen Buchhaltungstarif mit Bankanbindung. Einen ausführlichen Vergleich finden Sie im Ratgeber Buchhaltungssoftware für kleine Unternehmen.
E-Rechnungen gehören dazu
Seit 2025 müssen alle inländischen Unternehmen E-Rechnungen empfangen können. Bei E-Rechnungen ist der strukturierte Datensatz das Original. Er muss unverändert aufbewahrt werden; ein Ausdruck ersetzt ihn nicht. [10] Mehr dazu im Ratgeber E-Rechnungen GoBD-konform archivieren.
Software im Überblick
Passende Software
Sage Active: Belege per Foto, PDF oder E-Rechnung hochladen, automatisch erkennen lassen und mit der Bank abgleichen; Export im DATEV-Format für das Steuerbüro.
Fazit
Belegchaos ist ein Prozessproblem. Mit einem festen Eingangskanal, täglicher Erfassung und einer Software, die Belege ausliest und revisionssicher ablegt, wird aus der Monatsend-Suche ein Routineablauf von wenigen Minuten pro Tag. Klären Sie die Details zur Aufbewahrung mit Ihrem Steuerbüro, bevor Sie Papier vernichten.
Häufige Fragen
Darf ich Papierbelege nach dem Scannen wegwerfen?
Nach der Darstellung von Haufe darf die Originalfassung entfallen, wenn keine bildliche oder inhaltliche Veränderung erfolgt, keine aufbewahrungspflichtigen Informationen verloren gehen, die Umwandlung dokumentiert ist und die maschinelle Auswertbarkeit erhalten bleibt. Klären Sie Ausnahmen mit Ihrem Steuerbüro.
Reicht ein Ordner auf dem Computer für digitale Belege?
Die GoBD verlangen Unveränderbarkeit und Nachvollziehbarkeit. Ein einfacher Dateiordner, in dem sich Dateien unbemerkt ändern oder löschen lassen, erfüllt das in der Regel nicht. Eine Buchhaltungssoftware oder ein Dokumentenmanagement mit Protokoll ist die sicherere Wahl.
Wie lange muss ich digitale Belege aufbewahren?
Für Rechnungen und Buchungsbelege nennt Haufe acht Jahre. Andere Unterlagen haben andere Fristen. Stimmen Sie die Löschung immer mit Ihrem Steuerbüro ab.
Quellen
- Haufe: „Aufbewahrungsfristen (Prof. Rolf-Rüdiger Radeisen)“. https://www.haufe.de/id/beitrag/aufbewahrungsfristen-HI844776.html
- Sage GmbH: „Sage Active (Produkt- und Preisseite)“. https://www.sage.com/de-de/produkte/sage-active/
- Lexware: „Preise Lexware Office“. https://www.lexware.de/preise/
- sevdesk: „Preise“. https://sevdesk.de/preise/
- IHK München und Oberbayern: „Ordnungsgemäße Buchführung: GoBD“. https://www.ihk-muenchen.de/de/Service/Recht-und-Steuern/Steuerrecht/Finanzverwaltung/Grunds%C3%A4tze-zur-elektronischen-Buchf%C3%BChrung-(GOBD)/
- Haufe: „GoBD (Themenseite)“. https://www.haufe.de/thema/gobd/
Autor
Geschäftsführer, PSG GmbH
Patrick Seifert verantwortet die Inhalte von Kontorkompass. Jeder Beitrag stützt sich auf die oben genannten Quellen. So arbeiten wir
LinkedInDas könnte Sie auch interessieren
Magazin · 9 Min. Lesezeit
Raus aus der Kleinunternehmerregelung: Was sich beim Wachstum ändert und wie Sie sich vorbereiten
Mehr als 25.000 € im Vorjahr oder 100.000 € im laufenden Jahr: Was der Wechsel zur Regelbesteuerung für Rechnungen, Voranmeldung und Software bedeutet.
Weiterlesen →
Magazin · 9 Min. Lesezeit
Bürokratie im Mittelstand: Was sie kostet und wo Software tatsächlich Zeit spart
Bis zu 146 Mrd. € Wirtschaftsleistung gehen laut ifo jährlich durch Bürokratie verloren. Wo kleine Betriebe die Last spüren und welche Pflichten sich digital erledigen lassen.
Weiterlesen →
Magazin · 9 Min. Lesezeit
Zusammenarbeit mit dem Steuerbüro: Wie Sie Pendelordner, Rückfragen und Fristdruck abschaffen
Pendelordner, Rückfragen, knappe Fristen: Wie Unternehmen und Steuerbüro digital zusammenarbeiten, was ein DATEV-Export bringt und welche Software ihn bietet.
Weiterlesen →Wichtige Fristen nicht verpassen.
Neue Ratgeber und Änderungen bei Pflichten, einmal im Monat.